Wie Buterin Ethereums Wall-Street-Argument erschwert, indem er auf Bitcoin zielt
Machine translatedView English original
Reading sizeRead report ↓
Loading image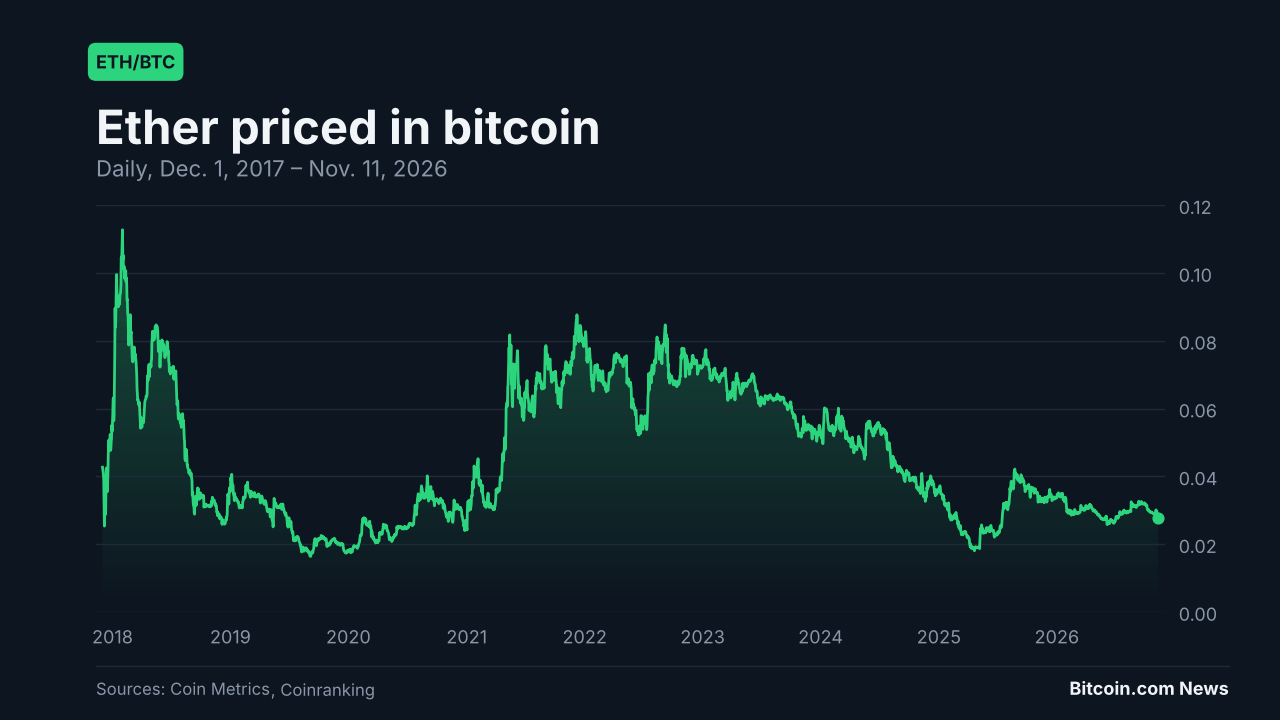
Vitalik Buterins jüngste Kehrtwende in der Frage, wie Ethereum bewertet werden sollte, könnte traditionelle Wall-Street-Investoren schwindelig machen. Die Erzählung ändert sich erneut, und diesmal rückt ETH in das Terrain vor, in dem Bitcoins Argument im traditionellen Finanzwesen (TradFi) am stärksten ist: als Wertspeicher zu dienen. Damit stehen die beiden wertvollsten Blockchain-Netzwerke im Wettbewerb […]
Die wichtigsten Erkenntnisse
• Ethereum-Anhänger positionieren ETH zunehmend als Wertspeicher und fordern damit Bitcoins Narrativ des „digitalen Goldes“ direkt heraus.
• Ethereums wechselndes Narrativ – von „Ultrasound Money“ über „digitales Öl“ bis hin zum „programmierbaren Wertspeicher“ – birgt das Risiko, die Wall Street darüber zu verwirren, wofür ETH tatsächlich steht.
• Selbst innerhalb der Ethereum-Community gibt es keinen klaren Konsens über die monetäre Rolle von ETH, während der Branche nach wie vor eine allgemein akzeptierte Definition fehlt, was einen Vermögenswert zu einem Wertspeicher macht.
Anfang dieser Woche sagte Ethereum-Mitbegründer Vitalik Buterin, die Bewertung von ETH als gebührenverbrennendem Token „sei nie so stark gewesen, wie es schien“, und stattdessen sollte ETH als Wertspeicher (Store of Value, SoV) bewertet werden.
Laut Buterin ist die Optimierung von Ethereum als Wertspeicher „im Einklang mit Dezentralisierung und CROPS“, also Zensur- und Vereinnahmungsresistenz, Open Source, Privatsphäre und Sicherheit.
Aufgewertete Ethereum-Narrative
Die Erzählung von „ETH als Wertspeicher“ gibt es zwar seit Jahren, doch eine Etablierung im Mainstream würde nun auf die gescheiterte „Ultrasound Money“-Kampagne folgen sowie auf frühere Versuche, den Vermögenswert als „digitales Öl“ neben Bitcoins „digitalem Gold“ zu positionieren.
Während die Reaktionen auf diesen Kurswechsel selbst unter Ethereum-Anhängern gemischt ausfielen, begrüßten die Führungskräfte von ETH-Treasury-Unternehmen die Veränderung. Tom Lee, Chairman von Bitmine, dessen Unternehmen rund 6 Millionen ETH hält, nannte Buterins Aussagen zum Wertspeicher „einen seismischen Wandel“, der die Strategie des Unternehmens bestätige. Joseph Lubin, der Consensys kontrolliert und den Vorsitz des ETH-Treasury-Unternehmens Sharplink führt, argumentierte, dass „Gold und BTC zwar hochwertiges Geld und hervorragende Wertspeicher sind, ETH aber noch weiter geht“.
Unterdessen teilte Etherealize, gegründet, nachdem Buterin und die Ethereum Foundation dem Mitgründer Vivek Raman 2024 einen Zuschuss gewährt hatten, um Wall-Street-Führungskräfte von den Vorzügen Ethereums zu überzeugen, einen Beitrag darüber, dass ETH ein programmierbarer Wertspeicher sei. Raman teilte Buterins Beitrag per Retweet, beteiligte sich aber nicht an der Diskussion.
Das Unternehmen hat die Store-of-Value-Erzählung bereits an die Wall Street verkauft. Im Januar 2025 positionierte es ETH als „eine diversifizierte Ergänzung zu Bitcoin“, da es „ein Wertspeicher mit Cashflow“ sei, während Etherealize ETH zudem mit Öl verglich. Im April 2026 argumentierte Etherealize im Wesentlichen, dass ETH Bitcoin ersetzen könnte, indem es die kombinierte monetäre Prämie von Gold und BTC einfängt.
Wenn Buterins Betonung der Store-of-Value-Seite von ETH nun also an Zugkraft gewinnt, könnte die Wall Street ihr Verständnis dieses Vermögenswerts gemäß Buterins Erklärung aktualisieren müssen. Sollten sie überzeugt sein, müssten sie möglicherweise auch ihre BTC-Positionen neu bewerten.
Die Zahl ist gefallen
In beiden Fällen erreichte der Preis, während jede Etherealize-Präsentation zunehmend ehrgeizigere Behauptungen über ETH aufstellte, im August 2025 kurzzeitig einen Rekord von rund 4.946 US-Dollar, liegt aber derzeit etwa 58 % unter diesem Höchststand.
Wenn Zuflüsse in ETH-börsengehandelte Fonds (ETFs) das Interesse der Wall Street an Ether als Anlageklasse widerspiegeln, so sind diese in US-Dollar gemessenen Zuflüsse seit Oktober 2025 rückläufig, ebenso wie die Zuflüsse in Bitcoin-ETFs. Im selben Zeitraum sanken die kumulierten Zuflüsse in ETH-ETFs um 23 %, verglichen mit einem Rückgang von 12 % bei BTC-ETFs.
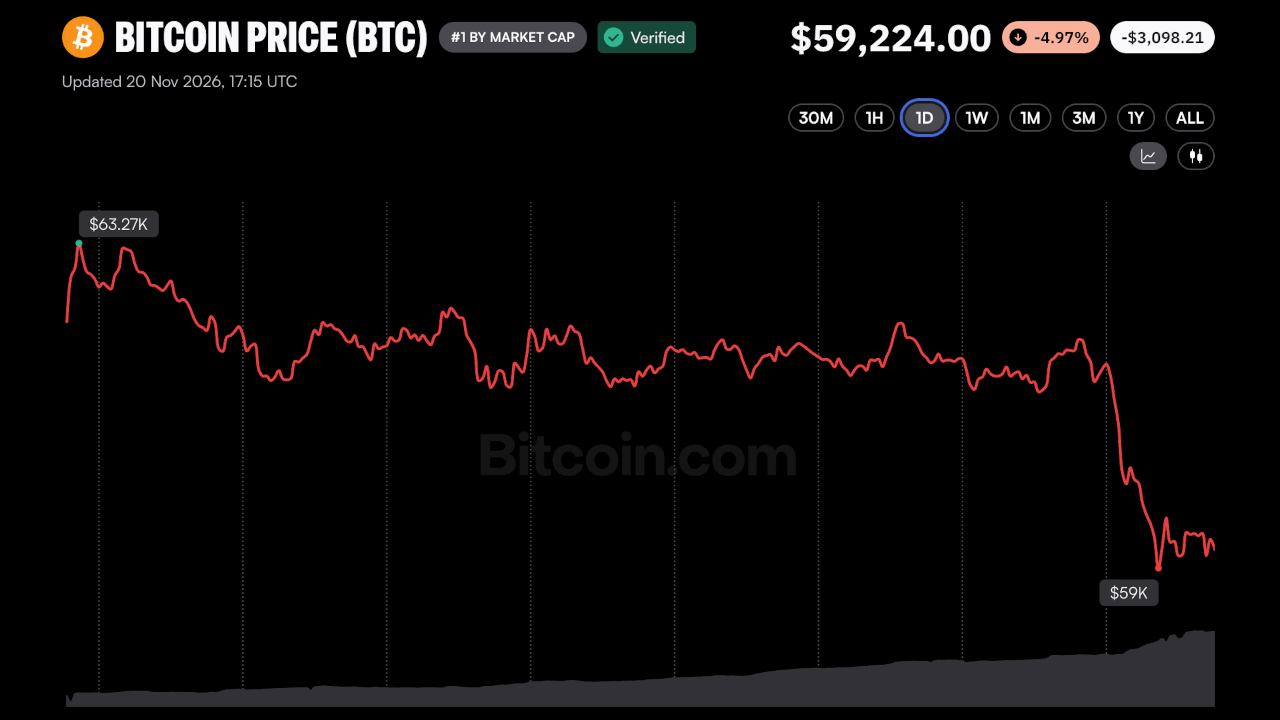
Sinkende Preise für beide Vermögenswerte wirkten sich ebenfalls auf diese Zuflüsse aus: Zum Zeitpunkt der Erstellung dieses Berichts liegt BTC im Jahresvergleich um 30 % im Minus, während ETH um 41 % gefallen ist.
Buterin verwarf frühere Argumente
Die Wall Street dürfte nicht nur wegen einer weiteren Aktualisierung der Erzählung ratlos sein, sondern auch wegen der Begründung dahinter. Etherealize und Buterin scheinen aus etwas unterschiedlichen Gründen zu ähnlichen Schlussfolgerungen gelangt zu sein.
Während Etherealize beispielsweise behauptete, dass Gebührenverbrennungen Wert aus der gesamten Ethereum-Aktivität auf ETH übertragen und dass ETH „potenziell deflationär“ sei, spielt Buterin nun die Bedeutung der Verbrennungen herunter. Buterins Argumentation schwächt zudem Etherealizes Antwort auf ein Argument, das der Bitcoiner John Pfeffer 2017 vorbrachte: dass die Bezahlung von Stakern mit neuer Emission Wert von Haltern, die nicht staken, auf Halter verschiebt, die staken.
Anfang dieses Jahres wies Etherealize den Einwand zurück, Staking-Renditen seien lediglich Inflation, und argumentierte, dass der Burn die Emission ausgleiche und ein wesentlicher Teil der Rendite aus Transaktionsgebühren stamme. Bleibt der Burn gering und erweisen sich die Gebühren als unzuverlässig, wie Buterin nun sagt, dann stammt der Großteil der Staking-Rendite aus neuen Emissionen, was Pfeffers Argument bestätigt. Dies wirkt sich negativ auf Halter aus, die nicht staken, hilft aber Treasury-Unternehmen wie Bitmine, das rund 84 % seiner ETH stakt. Am Montag erklärte das Unternehmen, bei aktuellen Renditen jährlich ETH im Wert von 309 Millionen Dollar erwirtschaften zu wollen.
Darüber hinaus kritisierte Etherealize Bitcoin mit den Worten, es „entschied sich für die Ossifizierung, weil es kurzfristige Stabilität höher bewertet als langfristige Lebensfähigkeit“. Buterin fordert nun auch für Ethereum „zumindest eine teilweise Ossifizierung“, sobald dessen Kern fertiggestellt ist.
Was ist ein Wertspeicher? Es gibt keine eindeutige Antwort
In beiden Fällen besteht eine der größten Herausforderungen für die Verfechter des Narrativs vom Wertspeicher sowohl im Bitcoin- als auch im Ethereum-Lager darin, dass es für „Wertspeicher“ keine allgemein anerkannte Definition gibt und viele als Wertspeicher geltende Vermögenswerte gescheitert sind. So besteht beispielsweise keine Einigkeit darüber, wie lange ein Vermögenswert seinen Wert halten muss oder wie stark er fallen darf und dennoch als Wertspeicher gelten kann.
Laut Buterin ist „die erste und wichtigste SoV-artige Kennzahl“ das „Überleben“. Er nennt weitere Kennzahlen, doch das Überleben allein dürfte für Menschen, die ihr Kapital schützen wollen, wenig ermutigend sein: Der Kryptobereich ist voll von Altcoins, die um mehr als 90 % abgestürzt sind und jahrelang weiter „überlebt“ haben.
Ein Blick in die Geschichte zeigt: Wampum verlor im 17. Jahrhundert seinen Wert, nachdem Menschen einen Weg gefunden hatten, es billiger herzustellen. Auch Silber hatte seine Probleme, als seine Verwendung als Münzmetall ausgesetzt wurde und die USA es im 19. Jahrhundert demonetisierten. Heute verwenden sowohl Etherealize als auch einige Bitcoiner Silber als Analogie, wenn sie über den konkurrierenden Vermögenswert sprechen, da alle den Titel „digitales Gold“ anstreben.
Historisch betrachtet könnte dies jedoch nicht die beste Analogie sein, da auch Gold über Jahrzehnte hinweg zweistellige Rückgänge erlebt hat. Da „digitales Gold“ inzwischen vor allem mit Bitcoin assoziiert wird, ist dieses Asset zudem für seine scharfe, jedoch abnehmende Volatilität bekannt.
Der Zusammenprall zweier nahezu identischer Erzählungen
Wenn die lautesten Ethereum-Anhänger daher beginnen, die Erzählung „ETH ist ein Wertaufbewahrungsmittel“ voranzutreiben, könnte dies ein mühsamer Kampf werden, um traditionelle Wall-Street-Investoren zu gewinnen:
• Bisherige Versuche von Ethereum, sich von Bitcoin abzugrenzen, haben offenbar nicht wie erwartet funktioniert.
• Ethereum könnte sich nun in die Store-of-Value-Erzählung bewegen, einen Bereich, der unter den Krypto-Assets von Bitcoin dominiert wird.
• Etwa die Hälfte der Argumente, die Buterin für ETH als SoV anführt (Überleben, langsame Veränderung, wenig Protokollpolitik, einfache Selbstverwahrung und der Betrieb eines Nodes auf bescheidener Hardware), werden bereits BTC zugeschrieben.
• Obwohl sowohl das Ethereum- als auch das Bitcoin-Lager ihre Argumente immer wieder angepasst haben, um Investoren anzusprechen, ist Bitcoins Wertspeicher-Erzählung dominant geblieben.
Ein weiterer Versuch, Bitcoins Erzählung zu übertreffen
Einige Vordenker aus dem Ethereum-Lager behaupten nun, diese Blockchain biete alle wesentlichen Vorteile von Bitcoin und füge obendrein noch etwas hinzu. So beschrieb eine Aktualisierung von Buterins Darstellung ETH beispielsweise als „programmierbaren Wertspeicher“. Das erinnert an die „Ultrasound Money“-Kampagne, die ebenfalls Bitcoins „Sound Money“-Erzählung aufgriff und zu beweisen versuchte, dass ETH sogar besseres Geld sei. Das ging nicht auf.
Sogar einer der führenden Ethereum-Influencer, der Bankless-Mitbegründer David Hoffman, verkaufte im Mai 2026 sein gesamtes ETH. Er schrieb, die These „ETH ist Geld“ habe sich eher erledigt als gescheitert, und er bleibe dem Netzwerk gegenüber bullish gestimmt, merkte aber an, er glaube, dass „nur ein marginaler Teil dieses Erfolgs sich in ETH widerspiegeln wird“.
In Reaktion auf Buterins Beitrag sagte Hoffman: „Das Timing des Ganzen lässt es so wirken, als käme es aus einer Position der Schwäche, nicht der Stärke.“ Im selben Thread fügte er außerdem hinzu: „Mein Gedanke ist, dass das Universum/[Kontext]/Umfeld, in dem wir leben, nicht dazu geeignet ist, ETH als Asset gedeihen zu lassen.“
Er ergänzte zudem eine optimistischere Anmerkung: „Ethereums bester Weg [führt] nach vorn. Wenn du durch die Hölle gehst, geh weiter.“
Einfacher, aber komplizierter
Einerseits macht Buterins Vorschlag, ETH als SoV zu bewerten, den Ansatz einfacher und klarer. Andererseits könnte der Kontext – die Ähnlichkeiten mit Bitcoin und die ständigen Narrativwechsel – ihn komplizierter machen.
Vorerst scheint Bitcoin bei den meisten Anlegern unter den Krypto-Assets weiterhin den Titel als SoV zu gewinnen. Nur eine Minderheit dürfte jedes Netzwerk genauer untersuchen und zu verstehen versuchen, wie dezentral sie wirklich sind, wie gut sie auf Post-Quanten-Kryptografie vorbereitet sind, welches über ein besseres Sicherheitsmodell verfügt, welche technischen Unterschiede und Fähigkeiten sie haben, welche Herausforderungen bei der Akzeptanz bestehen und welche Entwicklungen für beide Ökosysteme in der Pipeline sind.
Wie die Geschichte zeigt, gibt es zu keinem dieser Aspekte eine allgemeingültige Übereinkunft. Damit bleiben den Anlegern ihre Überzeugungen statt unwiderlegbarer Argumente für eine Investition in das eine oder das andere Asset.
3-facher SoV-Wert gegenüber 5,7-fachem SoV-Wert
In seinem Papier „An (Institutional) Investor’s Take on Cryptoassets“ vom Dezember 2017 argumentierte John Pfeffer, es bestehe die „Möglichkeit, dass ETH Bitcoin ersetzt und allein aufgrund reiner Store-of-Value-Qualitäten zum dominierenden nicht-souveränen monetären Wertspeicher wird“, doch „ein objektiver Beobachter würde Bitcoin deutlich höhere Chancen als ETH einräumen, ein solcher Wertspeicher zu werden“.
Nun, neun Jahre später, hat BTC seinen Wert besser bewahrt und gesteigert als ETH. Basierend auf den Preisen, die Pfeffer in dem Papier nannte – etwa 13.000 US-Dollar pro Bitcoin und 700 US-Dollar pro Ether – ist Bitcoin um etwa das 5,7-Fache gestiegen, während Ether um weniger als das 3-Fache gestiegen ist. In beiden Fällen ist das Spiel des Geschichtenerzählens noch immer im Gange.