Michael Saylor sagt, Strategy könne auch ohne Bitcoin oder Eigenkapital erfolgreich sein
Machine translatedView English original
Reading sizeRead report ↓
Loading image
Strategys Hinwendung zu digitalem Kredit könnte die Verwässerung des Eigenkapitals verringern, erhöht jedoch die Verpflichtungen und wirkt sich auf die Aktionärsdynamik und die Marktwahrnehmung aus.
Strategy-Bitcoin
Der Vorsitzende von Strategy prognostiziert eine digitale Kreditkapazität von 10 Milliarden bis 30 Milliarden US-Dollar, die weder von Bitcoin-Kursanstiegen noch von neuen Aktienverkäufen abhängt.
So 1. Nov. 2026 · 02:13 EST · 3 Min. Lesezeit
Im Finanzbereich
Aktie
Jahrelang lief Strategy mit einem einfachen Mechanismus: Aktien verkaufen, Bitcoin kaufen, wiederholen. Michael Saylor sagt nun, das Unternehmen könne auch ohne eine dieser beiden Antriebsquellen weiterbestehen.
In der Telefonkonferenz des Unternehmens zu den Ergebnissen des dritten Quartals 2026 am 30. Oktober 2026 sagte Saylor, die Bilanz von Strategy könne die Schaffung von 10 bis 30 Milliarden US-Dollar dessen stützen, was er „digitales Kreditgeschäft“ nennt. Seine zentrale Aussage war, dass dies weder eine weitere Wertsteigerung von Bitcoin noch eine zusätzliche Ausgabe von Eigenkapital erfordern würde.
Was Saylor tatsächlich dargelegt hat
Das Argument stützt sich auf die Größe des Treasurys. Strategy hält etwa 848.517 BTC, einen Bestand im Wert von mehreren Dutzend Milliarden Dollar.
Saylors Argument folgt derselben Logik. Die bereits in den Büchern stehenden Bitcoin verleihen Strategy genügend Sicherheiten-Gewicht, um kreditähnliche Produkte auszugeben, ohne darauf warten zu müssen, dass der Markt mitspielt.
Er stellte dies als neu gewonnene operative Flexibilität dar, die es dem Unternehmen ermöglicht, seine Bilanz arbeiten zu lassen, statt sich allein auf die Kursentwicklung zu verlassen. Die Botschaft an die Aktionäre: Die Treasury selbst ist nun eine Quelle von Finanzierungskapazität, nicht nur eine Wette auf Wertsteigerung.
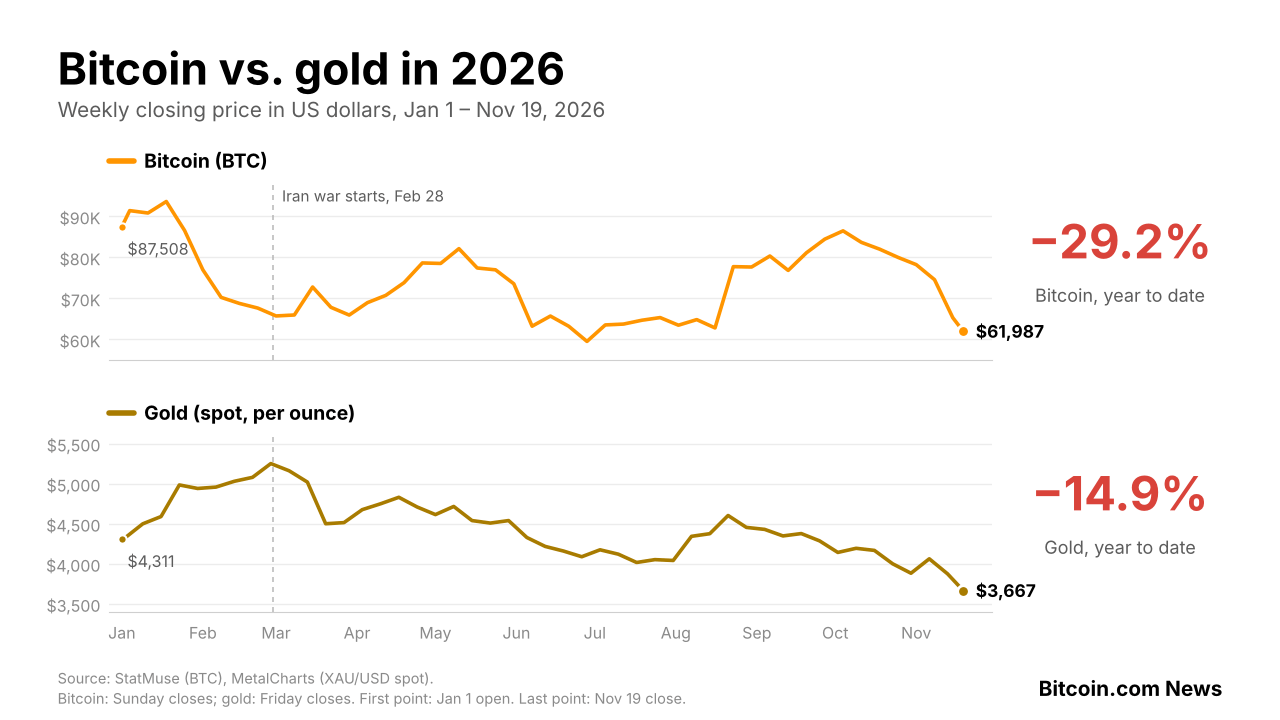
Der Zeitpunkt ist kein Zufall. Die MSTR-Aktie ist im vergangenen Jahr um rund 44 % gefallen und folgte damit der allgemeinen Marktlage.
Der dreistufige Kapitalaufbau
Strategy hat seine Finanzprodukte in eine übersichtliche Taxonomie gegliedert. Da ist zum einen „digitales Kapital“, worunter Bitcoin selbst fällt. Dann gibt es „digitales Eigenkapital“, also MSTR-Stammaktien. Und schließlich „digitales Kreditkapital“, das durch ewige Vorzugsaktien repräsentiert wird, allen voran STRC.
STRC ist darauf ausgelegt, zweistellige Renditen zu erzielen und gleichzeitig die Anfälligkeit für die Volatilität von Bitcoin zu dämpfen. Das Instrument strebt einen Nennwert von rund 100 US-Dollar an.
Strategy hat Rückkäufe in Höhe von insgesamt mehreren Milliarden Dollar in STRC durchgeführt, um den Handelspreis nahe diesem Nennwert zu halten. Das Unternehmen plant zudem, STRC auf tägliche Dividenden umzustellen.
Zur Absicherung dieser Zahlungen hat Strategy Barreserven vorgehalten. Ziel ist es, sicherzustellen, dass die Dividenden stabil bleiben und die Liquidität auch dann verfügbar bleibt, wenn Bitcoin eine schwierige Phase durchläuft.
Rückkäufe in allen Bereichen
Strategy kauft nicht nur seine Kreditprodukte zurück. Das Unternehmen hat Aktienrückkäufe von Stammaktien im Umfang von bis zu 1 Milliarde US-Dollar genehmigt.
Das hat das Unternehmen mit milliardenschweren Programmen zum Rückkauf seiner Kreditinstrumente kombiniert.
Gleichzeitig hat Strategy bekräftigt, dass das Unternehmen weiterhin ein Nettokäufer von Bitcoin bleiben will.
Wie Strategy hierher kam
Strategy begann als herkömmlicher Anbieter von Unternehmenssoftware. Mit der Zeit wandelte sich das Unternehmen zu einem der prominentesten Unternehmensvehikel für Bitcoin-Reserven am Markt.
Die Wachstumsformel stützte sich stark auf die Kapitalmärkte. Das Unternehmen nutzte Kapitalerhöhungen und den Verkauf von Vorzugsaktien, um Bitcoin-Käufe zu finanzieren, und stockte seine Bestände mit jeder Runde weiter auf.
Was das für Anleger und den Markt bedeutet
Für MSTR-Aktionäre hat dieser Wandel reale Konsequenzen. Wenn digitales Kreditgeschäft zum wichtigsten Finanzierungskanal wird, könnten künftige Bitcoin-Käufe mit einer geringeren Verwässerung der Stammaktien einhergehen. Die Genehmigung für einen Aktienrückkauf im Umfang von 1 Milliarde US-Dollar weist in dieselbe Richtung. Vorzugsdividenden sind jedoch ein fester Anspruch, der vor den Stammaktionären rangiert; mehr Kreditemissionen bedeuten daher mehr Verpflichtungen, die über den Eigenkapitalgebern stehen.
Für Kreditinvestoren beruht die Attraktivität von STRC auf zwei Versprechen: einer zweistelligen Rendite und einer Preisstabilität nahe 100 US-Dollar. Die Milliardenbeträge, die für Rückkäufe ausgegeben wurden, zeigen, dass Strategy bereit ist, dieses Niveau zu verteidigen.
Zu den wichtigsten Punkten, die von hier aus zu verfolgen sind, gehören das Tempo der STRC-Emission im Rahmen der Spanne von 10 Milliarden bis 30 Milliarden US-Dollar, wie viel des Aktienrückkaufs von 1 Milliarde US-Dollar tatsächlich umgesetzt wird und ob die Netto-Bitcoin-Käufe von Strategy in einem relevanten Tempo weitergehen. Die Einführung täglicher STRC-Dividenden wird zudem zeigen, ob der Markt diese Vorzugsaktie eher als cash-ähnliches Instrument oder als getarnten Bitcoin-Proxy behandelt.
Offenlegung: Dieser Artikel wurde von John Chen redigiert. Weitere Informationen darüber, wie wir Inhalte erstellen und prüfen, finden Sie in unserer Redaktionsrichtlinie.