A puerta cerrada, los bancos centrales construyen un argumento a favor del bitcoin, pero con oro
Machine translatedView English original
Reading sizeRead report ↓
Loading image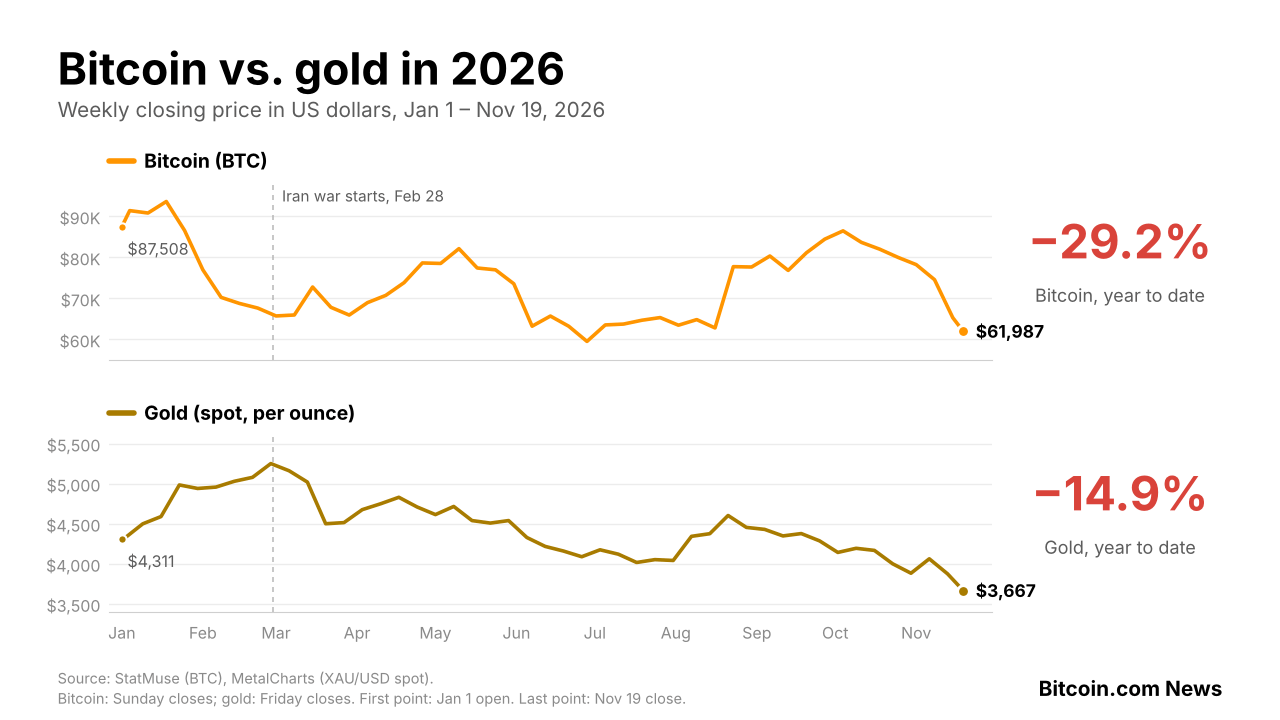
En conversaciones a puerta cerrada, funcionarios de bancos centrales explican que estas instituciones poseen oro y no quieren oro tokenizado por la misma razón exacta por la que el bitcoin es valioso: la autocustodia. Se sabe que al menos un banco central ya posee bitcoin (BTC), mientras que el 7% de los bancos centrales encuestados afirmó que estaba considerando activos digitales tanto en 2025 […]
Puntos clave
• Los bancos centrales ven cada vez más el oro custodiado en bóvedas extranjeras como un riesgo geopolítico, lo que refuerza el argumento a favor de la autocustodia.
• Aunque los bancos centrales en gran medida descartan el oro tokenizado, al menos uno ha invertido en una cartera de prueba de bitcoin de 1 millón de dólares.
• Tanto el bitcoin como el oro ofrecen alternativas a los activos en poder de intermediarios, pero el bitcoin también ofrece la posibilidad de realizar pagos digitales directos.
OMFIF, un foro con sede en Londres para bancos centrales, celebró cuatro reuniones este año para debatir sobre el oro, lo que dio lugar a un informe basado en conversaciones a puerta cerrada que se publicó esta semana. Las conclusiones sobre el interés de los bancos centrales encuestados en invertir en activos digitales se publicaron en junio, mientras que el informe de noviembre añade más perspectivas relevantes para la adopción de bitcoin.
Desde que las reservas de Rusia fueron congeladas en 2022, los bancos centrales han tomado mayor conciencia de que un activo custodiado en la bóveda de otro no es realmente suyo. La parte de las reservas de oro de Rusia que se guardaba dentro de Rusia no fue congelada.
Su activo que no puede usar
«Las reservas congeladas no han perdido su valor, han perdido su utilidad», escribe Steven Feldman, consejero delegado de Gold Bullion International, uno de los socios del informe. Según él, antes las reservas se juzgaban por lo que rendían, pero ahora «también se juzgan por quién puede decir que no».
En otras palabras, esto se acerca a la regla que muchos bitcoineros no dejan de predicar: si no son tus claves, no son tus monedas.
Según el informe, un banco central europeo no identificado considera un riesgo real la concentración de gran parte de su oro en Londres y ha debatido trasladar parte de él a otro lugar de Europa. Otro banco central europeo afirmó que guarda cerca de la mitad de su oro en su propio país. Un banco central europeo también señaló que el dólar «ahora forma parte del marco de riesgo geopolítico en lugar de ser un activo neutral», mientras que otro reanudó las compras de oro tras una larga pausa, «a raíz de consultas políticas».
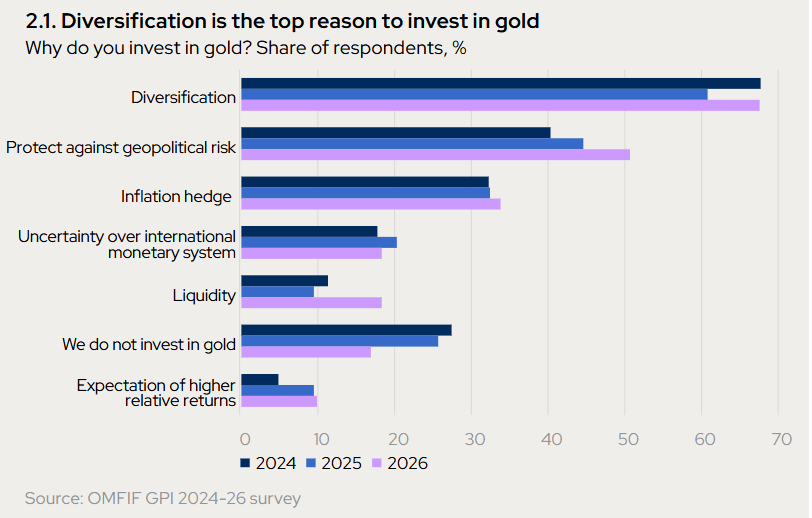
Los bancos centrales acercan el oro a casa
Algunos de estos movimientos ya son públicos. En septiembre, el banco central neerlandés dijo que había trasladado unas 86 toneladas de oro desde Nueva York y Ottawa a Londres, citando el «creciente malestar geopolítico» y señalando que el oro depositado en el Banco de Inglaterra es el más rápido de movilizar en una crisis.
Vendió cerca de 59 toneladas en Nueva York y compró oro en Londres. También trasladó físicamente más de 27 toneladas desde Estados Unidos y Canadá a su bóveda en Zeist, Países Bajos, mientras enviaba una cantidad similar de Zeist a Londres. La proporción de su oro que mantenía en el país se mantuvo en casi el 31 %.
El Banco de Francia sustituyó 129 toneladas que tenía en Nueva York por oro que ahora está almacenado en París. El Bundesbank alemán, que mantiene 1.236 toneladas en la Reserva Federal de Nueva York, afirma que no tiene dudas sobre la fiabilidad de la Fed.
En su anterior informe sobre el oro, publicado en 2024, OMFIF citó a un «destacado banquero central europeo» que expresó su escepticismo personal respecto al oro, pero señaló que no había muchas formas de escapar del dólar, y añadió que «el oro es una de ellas, junto con las materias primas y activos cripto como Bitcoin».
No al oro tokenizado
Poseer oro directamente y depender menos de terceros es la razón principal por la que los bancos centrales no quieren oro tokenizado. Ninguno de los bancos centrales del grupo de trabajo informó poseerlo o utilizarlo.
Como lo expresó un banco central europeo, el oro «debe ser un activo que pueda poseerse y al que se pueda acceder directamente», mientras que el oro tokenizado depende de sus emisores y operadores, que pueden quebrar o bloquear el acceso a él. Otro banco central europeo subrayó que el oro físico ofrece protección si la infraestructura actual del mercado se rompe. El oro en una bóveda «seguiría siendo utilizable sin el fixing de Londres, las contrapartes ni la infraestructura en línea».
El bitcoin puede ser robado, y el oro también
Aquí es también donde el oro presenta algunas ventajas no solo sobre su equivalente tokenizado, sino también sobre el «oro digital»: el bitcoin. El bitcoin depende en gran medida de la infraestructura en línea e introduce amenazas de ciberseguridad, ya que este año se robaron cientos de millones de dólares en bitcoin de carteras de autocustodia.
Tales riesgos pueden mitigarse, por ejemplo, con configuraciones multifirma, aunque los delincuentes asistidos por IA, en teoría, podrían con el tiempo encontrar formas de comprometerlas también. Del mismo modo, las bóvedas de oro físico también pueden ser blanco de robos o incautaciones.
Se ha perdido mucho más oro a manos de quienes controlaban la bóveda que a manos de los ladrones. Uno de los mayores robos de oro registrados, el asalto a Brink's-Mat en Heathrow en 1983, supuso el robo de unas 3 toneladas de oro de un banco de lingotes. Mientras tanto, a finales de 1940, la Francia de Vichy acordó entregar a la Alemania nazi las 198 toneladas de oro que Bélgica había confiado al Banque de France. Ahora, los bancos centrales vuelven a replantearse dónde guardan su oro a medida que aumentan las tensiones geopolíticas.
Un banco ya está dentro, más de 70 aún por sumarse
Sin embargo, por ahora, el informe —que cuenta entre sus socios con varios de los principales actores del mercado mundial del oro— descarta en gran medida el bitcóin como alternativa.
El informe de OMFIF muestra que el 92% de los bancos centrales encuestados no invierte en activos digitales, el 7% los está considerando y el 1% ya invierte. El Banco Nacional Checo, que compró en noviembre de 2025 una cartera de prueba de 1 millón de dólares compuesta por bitcoin, una stablecoin vinculada al dólar y un depósito tokenizado, es un ejemplo de banco central que invierte en activos digitales. La cartera se mantiene fuera de sus reservas oficiales.
OMFIF afirmó que encuestó a 74 bancos centrales para el informe de 2026. En su encuesta de 2025, el 7% de los 75 bancos encuestados también dijo que estaba considerando invertir en activos digitales. Sin embargo, se desconoce si el banco central checo estaba entre los que consideraban inversiones en 2025 o si otro banco se ha sumado desde entonces al grupo.
Según informó Bitcoin.com News, en marzo de 2026, el Banco Nacional de Kazajistán anunció que establecería una cartera de hasta 350 millones de dólares en empresas de criptoactivos y otros instrumentos que ofrecen exposición a activos digitales, financiada con oro y parte de sus reservas exteriores.
Además, en la encuesta de OMFIF de 2026, el 13 % de los bancos centrales esperaba aumentar sus asignaciones a activos digitales no especificados durante los próximos 10 años, frente al 10 % del año anterior.
Los compradores privados de oro superan a los bancos centrales
El hecho de que al menos un banco central europeo haya invertido en Bitcoin ya podría considerarse un logro significativo para un activo que aún es relativamente joven.
Mientras tanto, en 2026, el World Gold Council afirma que los bancos centrales añadieron 321 toneladas en el tercer trimestre, un 42 % más interanual, lo que eleva las compras de los primeros nueve meses a 675 toneladas, un 6 % más que en el mismo periodo de 2025.
Los ahorradores han estado comprando más oro que los bancos centrales. El año pasado, la demanda de barras y monedas alcanzó las 1.374 toneladas (154.000 millones de dólares), mientras que los bancos centrales añadieron 863 toneladas. Sin embargo, en el tercer trimestre de 2026, los bancos centrales compraron más oro (321 toneladas) que los compradores de barras y monedas (268 toneladas).
Alexej Jordanov, de Gold Republic, uno de los socios del informe, escribe que cada año desde 2010 los ahorradores privados han comprado más oro en barras y monedas del que los bancos centrales han añadido a sus reservas, adquiriendo en conjunto aproximadamente el doble.
«Gradualmente, gramo a gramo, se están convirtiendo en sus propios bancos centrales», escribe Jordanov, y añade que una barra de oro a nombre propio «no deja a nadie entre el propietario y el metal». Esto es similar a la posibilidad de mantener bitcoin en autocustodia en lugar de poseer una participación de un ETF.
Seguro arriesgado y refugios seguros
Matthew Ferranti, del Laboratorio de Criptoeconomía de la Universidad de Cincinnati y investigador del Bitcoin Policy Institute (recientemente rebautizado como Finney Foundation for Open Technology), sostuvo en un artículo revisado por pares publicado en 2025 que tanto el oro como el bitcoin funcionan como seguro contra sanciones para un banco central, y que el oro solo lo hace si se guarda en la propia bóveda del banco central.
En un artículo publicado por la Fundación en enero, Ferranti encontró que el precio de bitcoin subía cuando aumentaban las probabilidades de que Jerome Powell fuera destituido como presidente de la Fed, lo que sugiere que bitcoin también podría proteger contra una pérdida de independencia de la Reserva Federal.
En cualquier caso, tanto el oro como Bitcoin cayeron este año, y ambos supuestos refugios seguros se comportaron como activos de riesgo durante la crisis del estrecho de Ormuz de 2026. Sin embargo, aunque Bitcoin cayó inicialmente, posteriormente superó al oro durante semanas.
Dicho esto, tanto el oro como Bitcoin ofrecen la capacidad de mantener activos sin intermediarios, especialmente durante períodos de creciente incertidumbre. Ambos activos tienen sus propias ventajas, desventajas y riesgos, y pueden servir a distintos perfiles de usuarios.
Los bancos centrales también parecen estar abriéndose poco a poco a la idea de mantener bitcoin en sus reservas, aunque lentamente. Esto les daría la oportunidad no solo de conservarlo, sino también de utilizarlo, por ejemplo, para pagos, algo que sería mucho más complicado con lingotes de oro.