








PNC Bank apporte les paiements en USDC à ses clients entreprises – ce que cela signifie pour l'adoption des cryptomonnaies
Machine translatedView English original
Reading sizeRead report ↓
Loading image
L'une des plus grandes banques américaines franchit une nouvelle étape dans les paiements basés sur la blockchain. PNC Bank a lancé un nouveau service permettant aux clients entreprises éligibles de recevoir des paiements en stablecoin USDC et de les convertir directement en dollars américains. Cette évolution soulève une question importante : les stablecoins deviennent-ils une alternative pratique aux infrastructures de paiement traditionnelles ? Le 9 novembre, PNC […]

L'une des plus grandes banques américaines franchit une nouvelle étape dans les paiements basés sur la blockchain. PNC Bank a lancé un nouveau service permettant aux clients entreprises éligibles de recevoir des paiements en stablecoin USDC et de les convertir directement en dollars américains. Cette évolution soulève une question importante : les stablecoins deviennent-ils une alternative pratique aux infrastructures de paiement traditionnelles ?
Le 9 novembre, PNC a annoncé un pilote limité qui intègre les paiements en USDC à ses services bancaires aux entreprises existants.
Plutôt que d'exiger des entreprises qu'elles détiennent de la cryptomonnaie, le système convertit automatiquement les USDC reçus en dollars avant de déposer les fonds sur un compte bancaire désigné.
Nous estimons que l'aspect le plus intéressant de cette annonce n'est pas le stablecoin lui-même, mais la manière dont les banques traditionnelles commencent à intégrer la technologie blockchain dans leurs opérations financières quotidiennes.
PNC Bank lance des paiements en stablecoin pour les entreprises
Selon l'annonce officielle de PNC, les clients éligibles de la banque d'entreprise et institutionnelle peuvent recevoir des paiements en USDC sur la blockchain Ethereum.
Le service s'appuie sur l'infrastructure de paiement fournie par Coinbase, bien que PNC reste responsable de la relation bancaire et des services associés de gestion de trésorerie.
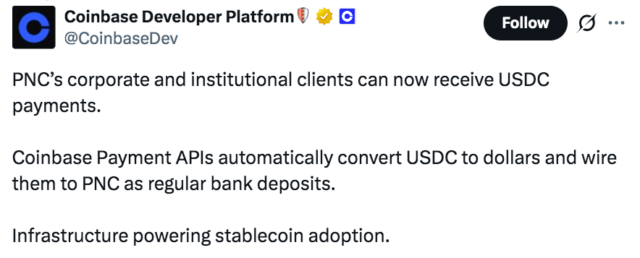
Les USDC reçus sont convertis en dollars américains à un taux de 1:1 et déposés sur le compte PNC du client.
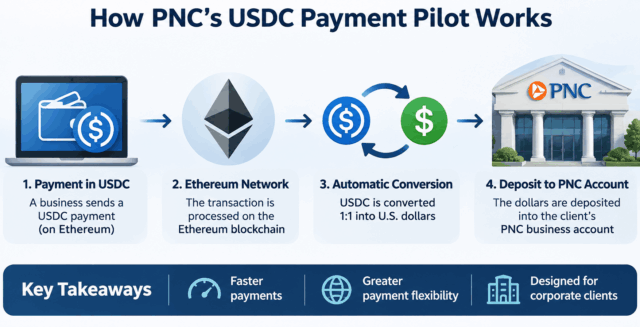
Cet arrangement permet aux entreprises d'expérimenter les paiements sur blockchain sans modifier fondamentalement la gestion de leurs soldes de trésorerie.
Tom Lang, responsable des produits et opérations de gestion de trésorerie chez PNC Bank, a expliqué que les clients entreprises explorent de plus en plus de nouvelles façons de réaliser des transactions avec leurs clients, fournisseurs et partenaires commerciaux.
Il a déclaré que l'initiative associe des capacités de paiement innovantes à l'expérience bancaire et à la gestion des risques que les clients attendent de PNC.
Point important, la banque n'a pas annoncé de déploiement à l'échelle nationale. Le service reste réservé aux clients sélectionnés participant au projet pilote.
Pourquoi les paiements en stablecoins pourraient transformer la banque d'entreprise
Les paiements internationaux traditionnels peuvent impliquer de multiples intermédiaires, différents systèmes bancaires et des délais de règlement.
Les stablecoins offrent un autre moyen de transférer une valeur libellée en dollars à travers les réseaux blockchain.
Pour les entreprises opérant à l'international, les avantages potentiels incluent un accès plus rapide aux fonds, une plus grande flexibilité de paiement et une meilleure efficacité.
Toutefois, le seul règlement sur blockchain ne supprime pas tous les délais ni tous les frais liés aux transactions internationales. Les contrôles de conformité, la conversion de devises, les procédures bancaires et les coûts de traitement des paiements peuvent toujours s'appliquer.
Alec Lovett, responsable des produits d'infrastructure chez Coinbase, a décrit cette évolution plus large dans l'annonce officielle :
« Les stablecoins modernisent la façon dont les entreprises transfèrent de l'argent en rendant les paiements plus rapides, plus efficaces et plus mondiaux ». « Notre travail avec PNC montre comment les grandes banques et une infrastructure d'actifs numériques de confiance s'associent pour permettre aux clients entreprises de tirer parti de cette technologie. »
Cette déclaration reflète l'intérêt croissant des institutions pour l'intégration des actifs numériques aux services financiers établis.
Comme Bitcoinist l'a rapporté précédemment, Visa a étendu le règlement en USDC pour les institutions financières américaines, ce qui constitue un autre exemple de l'entrée de l'infrastructure de paiement fondée sur la blockchain dans la finance traditionnelle.
La différence est que le pilote de PNC se concentre spécifiquement sur les entreprises qui reçoivent des stablecoins et les convertissent en dépôts bancaires classiques.
Ethereum pourrait profiter de l'adoption croissante des stablecoins
Étant donné que le service de PNC utilise l'USDC sur Ethereum, cette évolution met également en lumière le rôle continu du réseau dans les paiements numériques institutionnels.
Ethereum fournit l'infrastructure blockchain sur laquelle ces transferts ont lieu.
À mesure que l'adoption des stablecoins progresse, l'augmentation de l'activité transactionnelle pourrait soutenir la demande de services de règlement sur blockchain.
Il convient toutefois de distinguer un recours accru aux stablecoins d'une pression immédiate à la hausse sur les prix de l'ETH.
Une activité transactionnelle plus élevée n'entraîne pas nécessairement une hausse proportionnelle de la demande de jetons, en particulier lorsque les frais, la taille des transactions et les conditions du réseau varient.
Bitcoinist a précédemment examiné les transactions en stablecoins sur Ethereum, constatant que l'activité liée aux entreprises représentait une part substantielle du volume de transferts en stablecoins.
L'annonce de PNC offre un nouvel exemple de la manière dont les cas d'usage institutionnels pourraient s'étendre au-delà du trading de cryptomonnaies.
Les banques changent-elles leur approche des stablecoins ?
Pendant des années, les stablecoins ont souvent été présentés comme des concurrents potentiels des produits bancaires traditionnels.
Toutefois, des évolutions récentes suggèrent que les banques cherchent elles aussi des moyens d'intégrer ces actifs à leurs services existants.
En octobre, Bitcoinist rapportait que l'OCC encourageait les banques communautaires à examiner les opportunités offertes par le cadre américain en évolution sur les stablecoins.
L'initiative de PNC aborde le marché sous un angle différent. Plutôt que d'émettre son propre stablecoin, la banque permet à ses clients de recevoir un jeton établi adossé au dollar.
Cela pourrait devenir un modèle attractif pour les institutions financières qui souhaitent proposer des capacités de paiement sur blockchain sans exiger des clients qu'ils gèrent directement des actifs numériques.
Plusieurs questions restent toutefois sans réponse.
PNC n'a pas précisé combien d'entreprises y participent, quel volume de paiements le service traite, ni quand une disponibilité plus large pourrait débuter.
Ces chiffres seront déterminants pour savoir si les paiements en stablecoins deviennent une activité commerciale significative plutôt que de rester une offre expérimentale.
Quelle suite pour l'USDC et l'adoption institutionnelle ?
Le pilote de PNC représente une nouvelle étape vers la connexion de l'infrastructure bancaire traditionnelle aux paiements basés sur la blockchain.
Son importance à long terme dépendra de la question de savoir si les clients entreprises jugent le service suffisamment utile pour l'intégrer à leurs opérations courantes.
Nous surveillerons l'arrivée de nouveaux participants, l'augmentation des volumes de transactions et une éventuelle extension au-delà des paiements USDC entrants.
Pour l'heure, cette évolution conforte une tendance plus large : les grandes institutions financières testent de plus en plus la manière dont les stablecoins peuvent coexister avec les systèmes bancaires existants plutôt que de les remplacer.
Si ces expérimentations se transforment en services commerciaux largement utilisés, les stablecoins pourraient devenir une composante de plus en plus importante de l'infrastructure de paiement mondiale.


