








ビットコインステーキングは新たな融資モデルに取って代わられる可能性 ― BTCにとっての意味とは
機械翻訳英語の原文を見る
文字サイズ本文を読む ↓
画像を読み込み中
最大級のビットコインステーキングプロトコルの一つであるBabylonが、既存のステーキングモデルをビットコイン担保融資を軸とした新システムに置き換えることを検討していることから、ビットコインは分散型金融における重要な転換点に近づいている可能性がある。この動きは、機関投資家によるビットコイン融資が従来の金融市場で引き続き注目を集める中で生じている。提案はBabylonの共同創業者Fisher[…]によるものだ。

最大級のビットコインステーキングプロトコルの一つであるBabylonが、既存のステーキングモデルをビットコイン担保融資を軸とした新システムに置き換えることを検討していることから、ビットコインは分散型金融における重要な転換点に近づいている可能性がある。この動きは、機関投資家によるビットコイン融資が従来の金融市場で引き続き注目を集める中で生じている。
この提案はBabylonの共同創業者であるFisher Yu氏によるもので、同氏は2026年末までにビットコインステーキングを終了し、トラストレス・ビットコイン・ヴォールト(TBV)に注力することを提案した。新しいインフラにより、BTC保有者はビットコインを売却したり、ラップしたり、カストディを中央集権的な仲介業者に移管したりすることなく、ステーブルコインを借り入れることが可能になる。
この動きは興味深い疑問を提起する。ビットコインを担保にした借り入れは、ステーキング報酬を稼ぐよりも魅力的になるのだろうか。
Babylonがビットコインステーキングを超えようとする理由
11月17日のガバナンス提案で、Fisher Yu氏はBabylonの次のフェーズが、ネイティブBitcoinを分散型金融アプリケーション全体でより有用なものにすることに焦点を当てる可能性があると説明した。
この提案は、BabylonのTrustless Bitcoin Vaultsを通じてBitcoinを担保としてサポートする初期計画をAaveが11月9日にガバナンスで承認したことを受けたものである。
提案されている移行の下では、Babylonは新規のBitcoinステーキング登録を停止し、ステーキング報酬をゼロに引き下げ、ステーキングのファイナリティを無効化する。既存の参加者は、プロトコルの既定のルールに基づいてBTCを引き出せる権利を引き続き保持する。
Yu氏はまた、BABYトークンのインフレ率を5.5%から2%に引き下げることも提案しており、プロジェクトの長期的なトークン経済学が変わる可能性がある。
ただし、この提案はまだ議論中である。最終的なガバナンス投票や実施日は発表されていない。
ビットコイン担保融資は投資家の行動を変えるか?
Babylonの提案で最も興味深い点は、長期的なビットコイン保有者が流動性にアクセスする方法をどのように変え得るかという点だ。
従来、ビットコイン保有資産から資金を調達しようとする投資家にはいくつかの選択肢があった。BTCを売却する、中央集権型の貸し手から借り入れる、あるいはラップドビットコインを分散型レンディングプロトコルで利用する、といった選択肢である。
Babylonが提案するシステムは、新たな可能性を提示する。
トラストレス・ビットコイン・ボールトを通じて、ユーザーはビットコインブロックチェーン上でネイティブBTCをロックし、Aave V4を通じてUSDCやUSDTなどの資産を借り入れることになる。
従来のラップドビットコイン融資とは異なり、原資産のBTCは元のブロックチェーン上に残る。
このアプローチは、規制されたカストディアンが保有するビットコインを担保に機関投資家が借り入れられるようにすることを模索するAaveのビットコイン担保提案など、分散型金融における他の動きと類似している。
これは、ビットコインの値上がりを信じているものの、依然として資金へのアクセスを必要とする長期投資家にとって、特に魅力的となる可能性がある。
保有資産を売却する代わりに、ビットコインの将来の価格変動へのエクスポージャーを維持しながら、それを担保に借り入れを行うことが潜在的に可能になる。
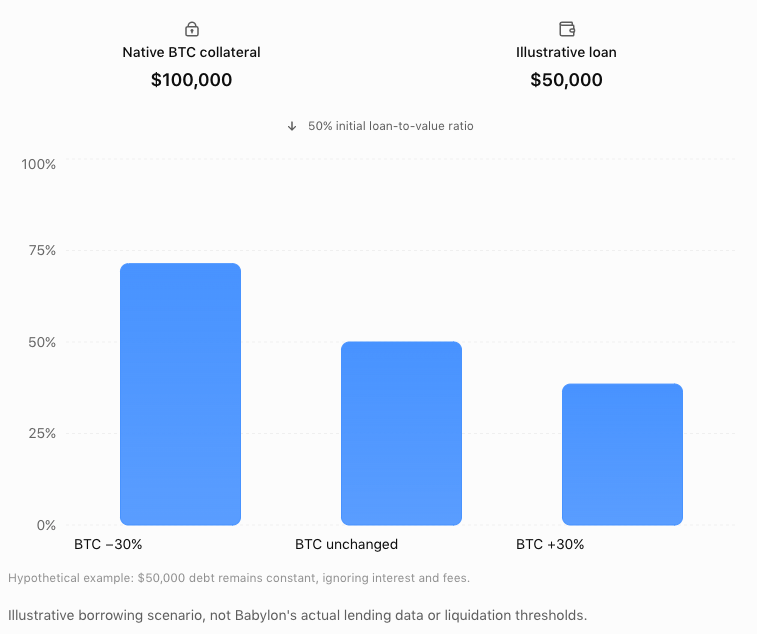
それでもなお、借り入れには利息コストと清算リスクが伴う。ビットコインが大幅に下落した場合、借り手はポジションを失うのを避けるために、担保を追加するか債務を返済する必要が生じる可能性がある。
すでにステーキングされたビットコインはどうなるのか?
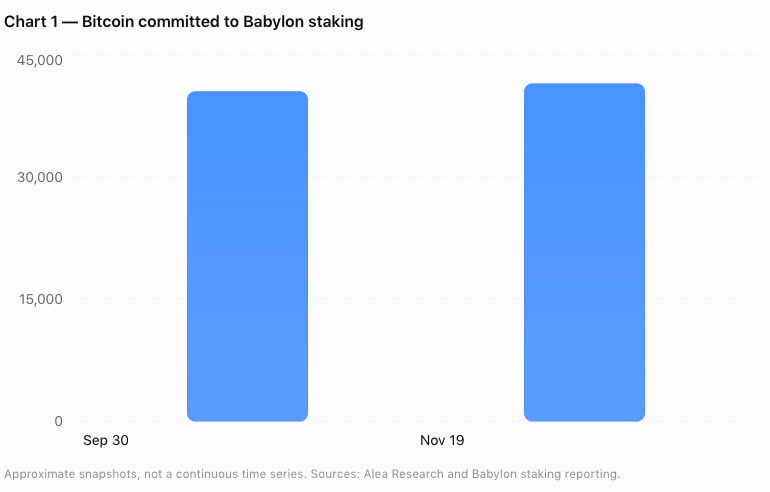
Babylonには現在、約41,000BTCがステーキング基盤に供されており、これは数十億ドル相当のビットコインに当たる。
提案されている移行では、これらの保有分が自動的にレンディング用のボールトへ移されることはない。
代わりに、参加者は既存のルールの下でビットコインを引き出し、新しいレンディングアプリケーションを利用するかどうかを独自に判断できる。
この区別が重要なのは、移行が成功するかどうかが、既存のステーカーが実際に何名借り手になることを選ぶかにかかっているからだ。
これがビットコインの長期的な需要にとって意味し得るもの
より広い市場の観点から見ると、この潜在的な移行はビットコインの金融上の有用性を拡大するための新たな一歩となる。
ビットコインは伝統的に主に価値の保存手段として見られてきた。しかし、担保付き融資の発展により、BTCを直ちに売却することなく活用する新たな方法が生まれつつある。
同様の動きはすでにブロックチェーン・エコシステム全体で現れており、SuiのHashiビットコイン融資イニシアチブなどのプロジェクトが、ビットコインがどのように新たな金融アプリケーションを支え得るかを探っている。
より多くの投資家がビットコインを担保として使い始めれば、流動性を得るために資産を売却するはずだった参加者の間で、保有期間の長期化を促す可能性がある。
その効果が必ずしも即座に現れるわけではない。借入需要、金利、安全性、清算条件のすべてが採用に影響を与えるだろう。
また、ビットコインを担保としてロックすることと、恒久的に流通から除去することの間には重要な区別がある。担保はいずれ解放または清算され得るため、貸付活動が自動的に市場供給を減少させるわけではない。
それでも、この動きは分散型金融におけるビットコインの役割が大きく進化する可能性を示している。
バビロンは2026年後半の限定公開を目指し、2027年初頭にはより広範なアクセスが期待されているため、今後数カ月で、ネイティブなビットコイン担保融資が従来のステーキングに代わる有意義な選択肢となるかどうかが明らかになる可能性がある。
長期的なビットコイン支持者にとって、より大きな物語は、BTCが単に投資家が買って保有するだけの資産以上のものになりつつある、ということかもしれない。


